


Publicaciones Infortambo
Por qué suben tanto los precios

El año 2022 empezó con fuertes subas de los precios de los commodities lácteos. A diferencia de lo que venía ocurriendo en los últimos meses, esta vez el driver no ha sido la creciente demanda de productos que si se quiere fue el principal motivo del aumento de precios el año pasado, de la mano fundamentalmente de las compras chinas, a la que se sumaba la crisis de logística producto de la pandemia. En esta ocasión la causa es la escasez de oferta de leche en los principales países o bloques exportadores –Europa, EE.UU. y Oceanía fundamentalmente– con la única excepción de la Argentina al menos hasta diciembre pasado.
El segundo semestre no mejoró
En los primeros meses del 2021 Europa no crecía en la remisión de leche como consecuencia de los problemas climáticos y el aumento de costos, lo que se constituyó en un factor alcista para el mercado global. Pero el segundo semestre no fue mejor y el año cerraría prácticamente con crecimiento cero respecto de 2020.
En otras regiones, el desempeño productivo el año pasado no fue mejor. En los Estados Unidos la lechería creció apenas 1,4% en relación al 2020 con serios problemas por el aumento de costos de producción, mientras que, la producción de leche en Australia de enero y noviembre de 2021 caía 1,1% con el clima, los costos y la falta de mano de obra como las principales causas.
En este contexto de estabilidad en la producción, Nueva Zelanda cobró un fuerte protagonismo. Ya cuando empezó el segundo semestre y la producción de Oceanía no daba buenas señales de crecimiento, sino más bien todo lo contrario, el mercado se empezó a entonar.
¿Qué es lo que estaba ocurriendo?
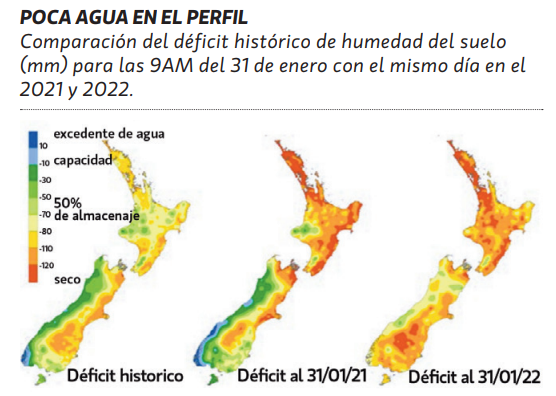
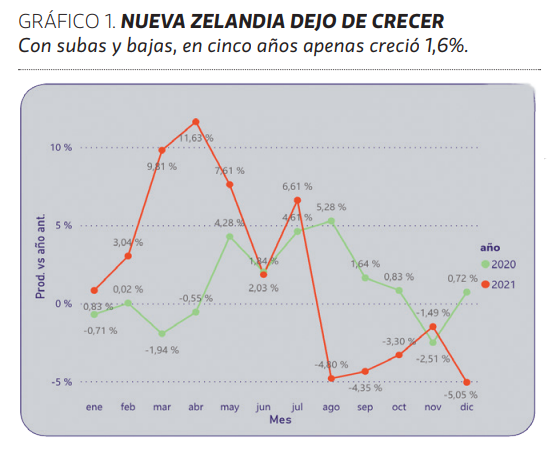
Una primavera fría y húmeda era uno de los motivos del escaso crecimiento de los productores tamberos “kiwis” a lo que se sumaban problemas con el personal inmigrante por las restricciones migratorias debidas al COVID-19. Por estos motivos el pico de producción de Nueva Zelanda no fue el que se esperaba. Pero lo que más nerviosos puso a los compradores internacionales fue que a fin de año se empezara a comentar que la producción de diciembre neocelandesa habría tenido una fuerte caída interanual. Se comentaba que la caída había sido fuerte, aunque nadie tenía el dato concreto. Finalmente se supo el número: 5 por ciento en litros respecto de diciembre de 2020 o bien 5,5 por ciento en sólidos El mes había empezado bien, con buena humedad, pero al final el clima se había puesto seco y caluroso en las principales regiones lecheras. Finalmente, el año calendario cerró con un crecimiento de la producción de sólo 0,07%, por lo que se podría decir que el año pasado la producción de leche de Nueva Zelanda se mantuvo estable respecto de 2020 (Gráfico).
GLOBAL DAIRY TRADE (SUBASTA 1/2/22)
4.324 US$/T Leche en Polvo Entera
+5,8% de aumento en rel a la anterior
+11,8% en dos últimas subastas
4.051 US$/T LPD
+2,1% de aumento
5.684 US$/T Queso Cheddar
+2,4% de aumento
¿Quién abastecerá a los chinos?
Esto no vino más que agravar un problema que no es nuevo. Tomando como referencia la producción del año 2015, los 21.886 millones de litros producidos en 2021 fueron apenas 1,6% superiores a los 21.539 millones de litros producidos hace seis años atrás. En este mismo período las importaciones chinas de productos lácteos crecieron más del 40 por ciento.
¿Y por qué este último dato es importante? Porque Nueva Zelanda en 2021 fue el origen del 38,7% de los productos lácteos, o del 87,9% de la leche en polvo entera (LPE) o bien el 60,7% de los litros equivalentes importados por China.
Por eso lo que ocurre con la producción de Nueva Zelanda es particularmente importante. El pronóstico climático tampoco ayuda a calmar a la demanda, los pronósticos de sequía en Latinoamérica continúan y en Oceanía también. Los analistas del mercado neocelandés consideran que después de la caída productiva de diciembre, nada hace suponer que enero vaya a ser mucho mejor y creen que ya el ejercicio está jugado y van a seguir siendo meses negativos en la comparación interanual.
Las subastas pum para arriba
Todo este combo de restricciones en la oferta derivó en dos fuertes subas en las subastas de Global Dairy Trade del mes de enero. La primera de ellas, la del 18 de enero el GDT Price Index subió 4,6% con un precio para la LPE que creció 5,6% para sorpresa de todo el mercado, aunque algunos analistas creen que esto debió haber pasado antes.
Que el mercado iba a seguir firme era algo sobre lo que nadie dudaba, pero la segunda subasta –la del 1 de febrero– que volvió a sorprender por la dimensión de los aumentos. Esta vez el GDT Price Index aumentó otro 4,1% mientras que la LPE sumaba otro 5,8% de incremento. Considerando todo enero, la LPE pasó de cotizar 3.866 US$/T en promedio en la subasta del 4 de enero, a los 4.324 US$/T en la última subasta y acumulando en el mes un 11,8% de incremento.
Muy firme para adelante
Nada indica que la suba de precios haya tocado su techo. Una referencia son los mercados de futuros de la Bolsa de Nueva Zelandia (NZX), que para la LPE cotizaba en valores que están bien por encima incluso de los valores de GDT. Por ejemplo, en la subasta del 1 de febrero de GDT los contratos de leche en polvo entera para entregar en junio se pagaron en promedio a 4.320 US$/T, mientras que en NZX los contratos de futuro para la posición junio cotizaban a 4.625 US$/T. Recordamos que la referencia de los mercados de futuros son los precios de las subastas de GDT.
Esta es otra señal de que el clima del mercado es de particular firmeza.
Vale citar lo que dice el Departamento de Agricultura de los Estados Unidos (USDA) en su último informe quincenal cuando se refiere a la leche en polvo descremada “Este mercado se presenta estable en el sentido inusual de estabilidad: escasez persistente de leche en polvo descremada”.