


Publicaciones Infortambo
¿Por qué nos va como nos va?

Cuando se lleva a cabo el proceso del cálculo de resultados tanto físicos, reproductivos y económicos de una empresa tambera, el primer paso es la recolección de dato, una tarea que tiene todos sus vericuetos y amerita en sí todo un artículo referido a esto. El segundo paso es chequear, depurar y procesar todos esos datos para convertirlos en información entendible, otro capítulo aparte para examinar. Y el tercer paso es el de analizar los resultados obtenidos, y tratar de poder llegar a conocer los principales factores que han influido para llegar a esos resultados.
Esta tercera etapa es la que posiblemente presente el mayor desafío. Por un lado, el sistema tambo es de mayor complejidad con respecto a la agricultura y la ganadería debido a la cantidad de factores intervinientes. Además, los efectos que producen sobre los resultados no siempre son directos y claros, sino que en varios casos operan en forma indirecta, más difícil de asociar causa-efecto y poder desentrañarlas. Se agrega que hay varios factores que son los llamados intangibles, y que hacen fundamentalmente a lo relacionado con el factor humano. Por otro, a los costos directos, se le suma otro gran grupo que son el de los indirectos del tambo, tales como la conservación de instalaciones, de maquinarias, el mantenimiento del equipo de ordeñe, entre otros.
Por si eso fuera poco, no hay que olvidar el efecto de “inercia” que puede hacer que lo ocurrido en ejercicios anteriores, por ejemplo, referido a la reproducción, a la evolución del pasivo, a los retiros empresariales, a la toma de deuda (acertada o no), por mencionar sólo algunos, traducido a veces en decisiones adoptadas en su momento sin medir realmente sus consecuencias, se sigan haciendo sentir en el período a analizar.
La frase que sintetiza todo
Si hubiera que resumir en una sola frase todo este proceso de análisis sería: “por qué le va como le va”. Y al “abrir la frase” uno se va encontrando con los factores que fueron influyendo, a favor y en contra porque difícilmente todos hayan operado en el mismo sentido para llegar a ese resultado económico. Es decir que, en ciertos casos, la conclusión a la que se llegue es que en el caso de “El Talar”, el buen resultado fue gracias al buen precio de la leche a pesar de los altos gastos de estructura que tiene la empresa, sólo por mencionar un par de todos los factores intervinientes en la “balanza”. O el caso de “La Matilde”, donde el pobre resultado fue debido a los altos costos de alimentación, a pesar de que se mejoró notablemente en la reducción de la mortandad en guachera. Pero sin olvidar que esa menor mortandad, en el tiempo, se traducirá en el ejercicio siguiente en un crecimiento en la recría. Esto a su vez tendrá luego su efecto en la reposición y hasta permita pensar en un crecimiento que se traduzca eventualmente en contar con más vaquillonas preñadas para la venta, aportando en forma importante al ingreso a futuro, en un efecto de inercia positiva.
Un tablero para controlar el rumbo
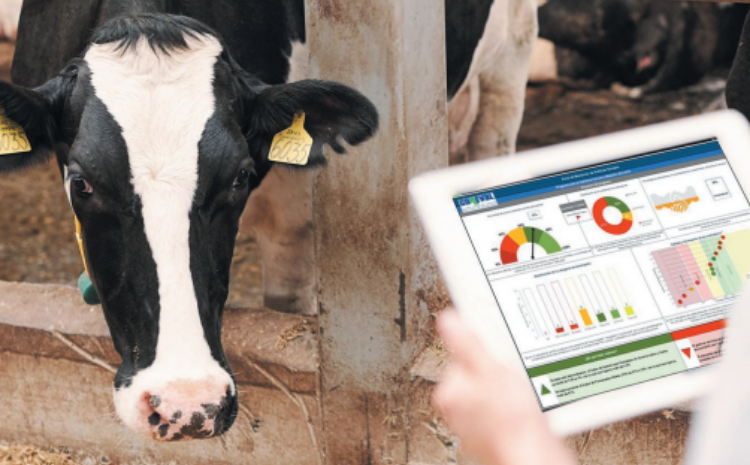
De modo que de todo el análisis podría obtenerse un tablero de control, algo tan mencionado pero que todavía no llega a ponerse en práctica en muchas empresas. Ese tablero en el cual habrá una franja de factores en la parte verde, otros en la amarilla y otros en la roja, porque las tres franjas, en mayor o menor medida, siempre están presentes.
Quizás la complejidad que se agrega para llegar a esta situación es conocer cuáles son los umbrales respectivos de los diferentes parámetros, como para poder asignarlos a una de las tres luces del semáforo. Porque en la parte física las cosas son más simples. Se puede suponer que el umbral mínimo para la relación VO/VT debería ser del 80% o que la mortandad en guachera no debería superar el 5%.
Pero cuando se trata de los económicos, las cosas no son tan claras. ¿Cuál debería ser el umbral del resultado por producción para ubicarlo en el semáforo verde, amarilla o roja? No olvidemos que cada ejercicio tiene sus características propias y no se puede generalizar un mismo umbral independientemente del período considerado. Como ésa, pueden surgir otras preguntas en el campo económico. ¿Cuál debería ser el umbral del costo/litro de leche? ¿Y el margen bruto por litro de leche?
Yendo al patrimonial: ¿cuáles deberían ser los respetivos umbrales para cuando se calcula el pasivo en liquidaciones equivalentes de leche, para saber en qué franja ubicarlo? ¿Cuál debería ser el nivel de retiros de los socios para no afectar el desenvolvimiento de la empresa? Y referido a los retiros del ejercicio cerrado: ¿el monto de retiros llevados a cabo en dicho ejercicio debería ubicarse en la franja verde, en la amarilla o ya en la roja?
Son preguntas, incógnitas que es preciso “despejar” para llegar a conocer los valores de los respectivos umbrales, y que muy probablemente ya no sean los mismos para otro ejercicio tanto pasado como futuro.
PUEDE PARECER UNA TAREA TEDIOSA SONDEAR INFORMACIÓN QUE A VECES NO ES FÁCIL UBICAR, PERO VALE LA PENA SI CON ELLO SE PUEDE LLEGAR A TENER UN PANORAMA COMPLETO.
NO ES UNA MISION IMPOSIBLE
Lograr construir un tablero de control con los semáforos en forma correcta, sin errores no es imposible, pero se requieren varias condiciones para poder arribar a un análisis correcto, que nos lleve a un semáforo confiable:
1. Definir los umbrales que se tomarán para cada parámetro.
2. Ser todo lo objetivo posible, como para no subestimar los factores que puedan haber influido en los resultados.
3. Ser exhaustivo en el análisis. Si hay que tomar referencias de otros ejercicios y/o de otras empresas (que tengan datos confiables, por supuesto) en ese ejercicio, puede ser de gran ayuda.
4. Que sean varios las personas que intervienen en el análisis para no quedar reducido a uno individual. Toda la experiencia que otros puedan aportar es sumamente valiosa, y tomar nota de todo lo que se debata y converse. Luego habrá tiempo para releerlo y “rumiarlo” como corresponde para sacar buenas conclusiones.
Y si hay que reconocer errores cometidos, es el momento justo para hacerlo cuando llega la hora del análisis. ¿Valió la pena pasar al tercer ordeñe? ¿Fue acertado tomar más deuda para costear esas inversiones? ¿Habría que haber reducido los gastos de estructura? ¿Fue acertado agrandar el tambo? De los errores se aprende, y suman experiencia. Aunque signifique blanquearlo delante del resto de los socios. El que hace, se equivoca.
El pasado es de gran utilidad
Un gran logro es haber podido a conocer cómo está la empresa hoy, tanto en sus indicadores productivos, reproductivos como así también los económicos. Pero eso no es todo, y en muchos casos, hace falta contar con información adicional. Y eso supone remontarse a ejercicios anteriores, porque todo lo que ha venido ocurriendo es un continuo, en el cual mucho de lo que está ocurriendo en el presente tiene gran parte de su explicación en el pasado.
Lamentablemente no hay recetas para definir hasta qué fecha en el pasado debería remontarse la tarea de sondear información. Cada empresa tiene su historia particular, y eso hace que las respuestas que hoy estamos buscando puedan estar en el pasado cercano, intermedio o lejano, según cada caso.
Puede parecer una tarea tediosa sondear información que a veces no es fácil ubicar, pero vale la pena si con ello se puede llegar a tener un panorama completo. El gran beneficio es que podemos detectar los aciertos, pero especialmente los errores cometidos, y cuánto tiempo y de qué forma de han podido remontar sus consecuencias. Puede ser el caso de lo ocurrido en “Las Varillas”, una empresa mixta que, en su momento, y a partir de tener un importante crédito de IVA a pagar, decidió tomar préstamos para la compra de maquinarias, de modo de aprovechar parte de dicho saldo de IVA. La estrategia tuvo un doble efecto: por un lado, el “deseable”, que fue utilizar un monto importante de IVA. Pero, el “indeseable” fue haberse endeudado de forma importante, lo cual la llevó a tener que pasar por tiempos difíciles hasta poder saldar la deuda contraída. Puede ser muy ilustrativo y útil tomar contacto con otras empresas, para poder llegar a conocer –algo no muy fácil pero tampoco imposible–, cuáles han sido los desaciertos en cada caso, de modo de contar con la experiencia llevada a cabo por otros.
Conclusión
Recabar información es un primer paso para conocer la situación, pero de ahí a poder llegar a confeccionar un esquema en el que podamos identificar cómo funciona el mecanismo de la misma, y cómo han venido afectando diversos factores a lo largo del tiempo es algo mucho más complejo, pero no por ello menos interesante, y especialmente de gran utilidad.
El desafío queda planteado. Si bien es complejo, tiene como corolario poder llegar a conocer en detalle, la situación de cada empresa en particular, porque, como dice el conocido refrán: “cada empresa es un mundo”.