


Publicaciones Infortambo
Como éramos pocos, no hay contenedores

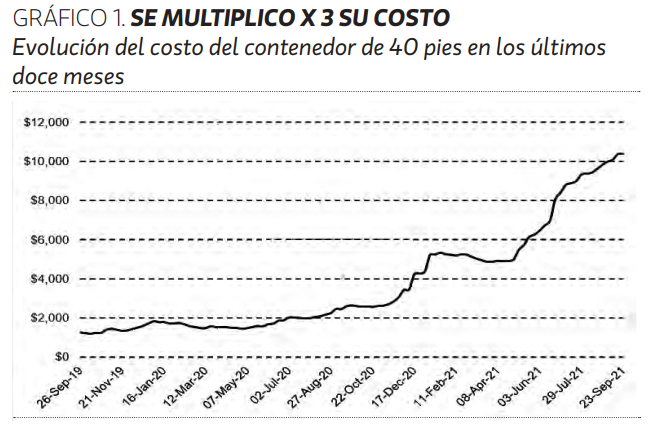
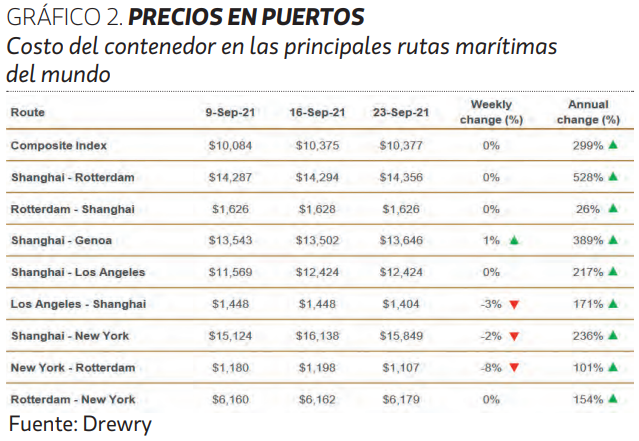
Desde principios de año, los informes internacionales y los operadores no dejan de hablar de la “crisis de los containers” cuyo origen está asociado a todo lo que se desató como consecuencia del COVID-19. Veamos la escalada de precios. El 23 de septiembre pasado, el Índice Mundial Compuesto de Containers –World Container Index–, que realiza la empresa Drewry´s, indicaba un valor de 10.377 dólares por contenedor de 40 pies. Este valor es 299% superior al del año pasado para la misma fecha. Como dato para tener en cuenta respecto del impacto que tiene esta crisis, en promedio en los últimos cinco años este índice fue 2.396 US$/contenedor de 40 pies (Gráfico 1).
Estos números dan una idea de la magnitud del problema. El valor promedio en lo que va del año es 6.888 US$/ contenedor y el mayor aumento de precio se produjo en la ruta marítima que une Shanghai y Rotterdam, donde el costo subió 528% (Gráfico 2).
El virus metió su cola
Según estimaciones de la Conferencia de las Naciones Unidas sobre Comercio y Desarrollo, alrededor del 80% de los bienes consumidos en el mundo se transportan por vía marítima. Con la aparición de la pandemia y en la medida que la misma se fue agudizando, se dieron una serie de fenómenos que empezaron a generar cambios en la logística internacional, particularmente la marítima.
Una de las primeras consecuencias del COVID-19 fue una caída de demanda que llevó a un menor nivel de actividad comercial alrededor del mundo. Esto derivó lógicamente en que muchas firmas transportistas redujeran sus operaciones. Hay quienes especulan que, en ese momento, la actividad llegó a ser un 50% de lo que representaba en el período prepandemia.
Además, en las principales terminales portuarias del mundo, y especialmente en China, se produjeron cierres temporales y estrictas medidas de control por la pandemia que llevó a que todo el proceso fuera y siga siendo más lento y costoso.
De todos modos, en aquel escenario las cosas estaban relativamente “balanceadas”, había menor actividad portuaria pero también menor demanda de bienes y por lo tanto de transporte. En definitiva, un nuevo y más lento equilibrio en la dinámica de los bienes que se mueven por el mar.
Pero la economía global se recupera
En la medida que avanza la vacunación y la economía cobra otra dinámica, la demanda de bienes crece y el mundo se encuentra conque la logística no está reaccionando a la misma velocidad y esto es lo que genera este gran aumento de costos.
Como están las cosas, los especialistas creen que el problema no se va a solucionar al menos hasta bien entrado el año 2022. Otros creen que mejorará a partir del Año Nuevo Chino, pero con todos los interrogantes que genera la situación general, empezando por cómo evolucione la variante Delta del COVID-19.
En la actualidad la principal preocupación está puesta en la Navidad, uno de los períodos donde la demanda es más alta. Los especialistas recomiendan comprar ya lo que se necesite para esta fecha ya que algunos productos no van a llegar y los que lleguen lo harán a precios más altos como consecuencia del aumento de los fletes. Se estima que la logística internacional representa entre el 15% y el 20% del valor de los productos importados, dependiendo del valor agregado lógicamente, por lo tanto, todo lo que consumamos seguramente será más caro.
Todo hace suponer que el sobrecosto por el aumento de la logística lo pagará el consumidor, excepto en los casos en que dicho mayor costo el consumidor no lo asuma, en cuyo caso ese costo se irá trasladando aguas arriba en las cadenas.
Otro problema es que la “aspiradora china” también aspira contenedores. Normalmente los mismos salen llenos de China con sus exportaciones y vuelven llenos de productos importados. Tal es la necesidad de contenedores que, en la actualidad, muchos regresan vacíos a China. En definitiva, no les importa pagar el mayor costo de que vuelvan vacíos con tal de tenerlos disponibles.
“EL 80% DE LOS BIENES CONSUMIDOS EN EL MUNDO SE TRANSPORTAN POR VÍA MARÍTIMA”.
Latinoamérica y la Argentina En nuestra región el problema es más grave ya que el crecimiento de la demanda de bienes y la imposibilidad logística de atenderla está llevando a que las empresas navieras prioricen el comercio entre Asia y el hemisferio norte, más rentables que venir a Latinoamérica y en general el Hemisferio Sur.
En el caso argentino se suma además que la caída de importaciones hace que para los buques sea aun menos rentable venir porque el negocio es llegar con contenedores llenos e irse con contenedores llenos, mientras que en estas circunstancias vendrían con muchos contenedores vacíos.
Además, hay menos puntos de carga y menor frecuencia de las mismas. Esto es muy claro en el caso argentino para el transporte aéreo. Por ejemplo, una empresa que exportaba por vía aérea desde el aeropuerto de Córdoba, ahora tiene que primero mandar la mercadería en camión hasta Ezeiza y esperar a conseguir vuelos disponibles.
Y ya hablando de lácteos, sobre todo de leche en polvo, se agrava aún más por tratarse de un commoditie, donde el bajo valor relativo del producto lleva a que la incidencia de la logística sea mayor. Al respecto se debe tener presente que, desde principios de 2021, cuando ya la logística era un problema, todos los análisis lo tenían en cuenta y era considerado un factor alcista para el mercado. Por lo tanto, habría que pensar que una parte de la firmeza de los precios se debe a este nuevo “driver” del mercado. Cuánto de los buenos precios se debe a la crisis de los contenedores es muy difícil de saber, del mismo modo que es difícil saber cuánto de ese costo lo estarán pagando los consumidores y cuánto estará impactando en el precio de la leche cruda.