


Publicaciones Infortambo
Algo raro está pasando

La campaña de maíz empezó con valores particularmente bajos en el referencial Mercado de Chicago del orden de los 120 dólares por tonelada (US$/T) en abril. Nada hacía suponer lo que ocurriría a partir de julio. Fue entonces cuando el precio se empezó a mover generando una creciente atención en las pizarras y en tratar de entender qué estaba pasando. A esta altura del año son varios los “fundamentals” que dan sustento al incremento del precio del cereal. Los más destacables sin duda son una cosecha inferior a la esperada en los Estados Unidos, una particularmente fuerte demanda china y el mal pronóstico climático para la campaña en Latinoamérica. En principio, la producción de Estados Unidos no fue tan mala, aunque la sequía en Latinoamérica está presente y genera presión alcista en el mercado. Tanto la menor producción de Estados Unidos como la potencial caída de producción en Sudamérica obedecen a problemas climáticos que afectan una campaña, algo que obliga a hacer ajustes a los productores de proteína animal para poder sobrellevar financieramente el período de caída de oferta hasta que las cosas se normalicen en la próxima campaña.
¿China es otra historia?
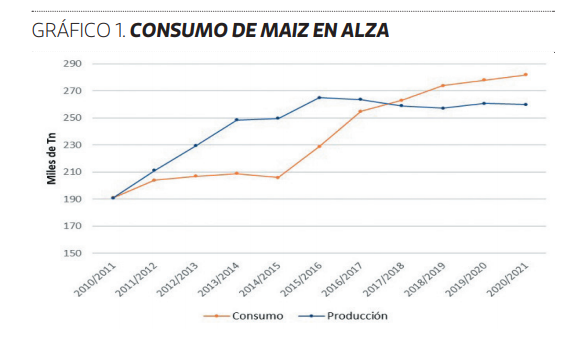
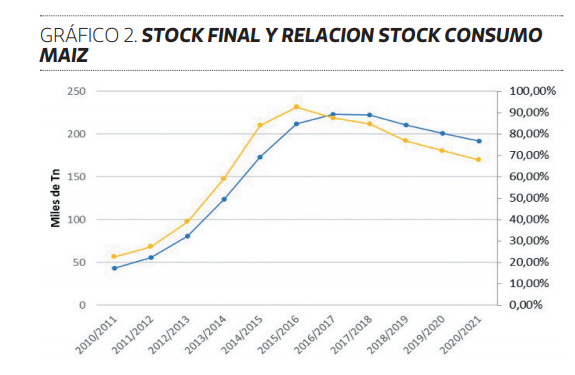
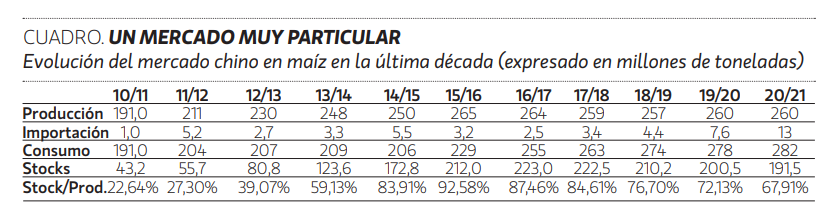
El caso de la demanda china en cambio es para seguir más de cerca. Si bien hay analistas que consideran que es un problema puntual, cada vez son más los observadores del mercado que lo ven como un cambio estructural. Los que lo ven como algo transitorio lo justifican en una menor producción interna debido a problemas climáticos, en un crecimiento del consumo en la medida que se recupera el stock porcino luego de la matanza de 2019 debido a la Peste Porcina Africana (PPA) pero también a un menor inventario de maíz (gráfico 1). Mirando las estadísticas y proyecciones del Departamento de Agricultura de los Estados Unidos (USDA) los tres argumentos parecen poco sustentables (ver cuadro). En primer lugar, la producción de maíz china se encuentra relativamente estable desde la campaña 2015/16 cuando se alcanzó un peak de 265 millones de toneladas, para luego empezar a caer hasta un piso de 257 millones en 2018/19 y finalmente recuperarse hasta la actual proyección de 260 millones de toneladas para la presente campaña (2020/21). El crecimiento de las importaciones no se explica por la producción. La producción de carne de cerdo entre 2016 y 2018 se ubicó en torno a los 54 millones de T, para caer en 2019 a 38 millones de T como consecuencia de la PPA. Para 2021 se proyecta una recuperación a 41,5 millones de toneladas por lo que tampoco se les puede echar la culpa a los “chanchos” por el crecimiento de las importaciones de maíz. En lo que respecta a los stocks, la relación stock/ consumo actual y la proyectada para 2021 es más baja que la de los últimos años, particularmente la de 2015 cuando superó el 90%, pero también es superior a la de los años anteriores (gráfico 2). En síntesis, los argumentos que ven esta situación como consecuencia de aspectos coyunturales no parecen muy sólidos. Del otro lado están quienes lo ven como un cambio estructural.
En una nota publicada por Reuters a fin de octubre y repetida por varios medios internacionales citan a Terry Reilly, analista senior de Chicago Brokerage Futures International: “En la próxima década China puede cambiar el escenario del balance mundial de maíz, convirtiéndose en el principal importador”. –Para el próximo año se espera que el gobierno otorgue más cuotas de importación para cubrir la demanda de maíz para producción animal ante la falta de crecimiento de la oferta interna.
¿El fin del sueño del autoabastecimiento chino?
Hasta ahora las cuotas para importar maíz con aranceles bajos alcanzan a 7,2 millones de toneladas, mientras que las importaciones por afuera de la cuota pueden llegar a tener que pagar aranceles de hasta el 65%. Se especula conque dada la “baja” relación stockconsumo, el gobierno podría habilitar más cuotas para recomponer el stock de reservas estatales. De todos modos, aún no hay ninguna confirmación oficial al respecto ya que es un tema que se maneja en estricto secreto. Que China se convierta en el mayor importador de maíz llevaría el precio del maíz a otro nivel, lo que podría generar más inflación de alimentos a la producida por el COVID-19 La política de China respecto de la cuota de importación tenía como objetivo favorecer el autoabastecimiento del cereal. Si esta política de largo plazo cambia, habrá un cambio en el mercado mundial de granos con un aumento de la superficie destinada al cultivo del cereal para abastecer la demanda china. Quienes piensan esto hacen una analogía con lo ocurrido cuando se transformaron en los primeros importadores de soja y lo que esto generó en Estados Unidos, Brasil y Argentina. El desbalance oferta-demanda lleva a que haya analistas que sugieren que hay que cuadruplicar la cuota, o sea llevarla a 30 millones de T para equilibrar el mercado. De hecho, el USDA acaba de ajustar sus proyecciones de importaciones chinas de 7 millones de a 22 millones de T de maíz para la campaña 2020/21.
El Ministerio de Agricultura y Asuntos Rurales (MARA) de China publicó en octubre su informe de proyección de oferta y demanda indicando que desde hace varios años el país tiene un desbalance que fue cubierto en base a pérdida de stock. Esto lleva a la necesidad de incrementar el volumen de importaciones para mantener el balance y frenar la suba de precios internos. En 2020 China usó stock de trigo y arroz para sustituir el maíz.
Para destacar es que siendo un país en el que el déficit de maíz no llega al 10% de la producción, una relación stock/consumo del 68% genere tanta suba de precios y nerviosismo. ¿Por qué para estar cómodos necesitan tener en stock un volumen parecido a un año de consumo? Para tener una referencia, grandes productores de maíz como Argentina o Estados Unidos tienen relaciones stockconsumo del orden del 15%. Podemos estar frente a un nuevo cambio de paradigma en el balance de granos a nivel global con China como primer importador de manera estructural. Si esto ocurriera habrá que ver cómo quedan los precios de los commodities lácteos en ese nuevo escenario para poder entonces entender lo que pase con las relaciones leche-maíz y repensar o no los sistemas.