


Publicaciones Infortambo
Bajo presión

Los mercados lácteos estarán bajo presión en la segunda mitad del año, según un seminario web presentado a los miembros del Consejo de Exportación de Lácteos de Estados Unidos (USDEC) por los analistas Alan Levitt y William Loux. “Si existe una pequeña reducción en la demanda de los consumidores en los EE.UU. y la Unión Europea (UE), y la producción en aumento en ambas regiones, vamos a tener más leche que deberá encontrar un destino, ya sea en la exportación o en los stocks”, vaticinó Levitt. “Adicionalmente, si la demanda de los importadores se retrasa un poco, habrá más oferta excedente para cuando lleguemos al cuarto trimestre. El resultado sin duda será una presión a la baja sobre los precios globales”.
7 variables a tener en cuenta
En general el comercio de lácteos ha sido más fuerte de lo esperado en los primeros meses después de la cuarentena. Una pregunta clave que abordaron Levitt y Loux fue si esa fortaleza comercial reflejaba que los importadores se abastecían a precios favorables, amortiguaban las necesidades de la segunda mitad y representaban una burbuja a punto de estallar, o si en definitiva reflejaba el consumo real de productos lácteos del consumidor. Loux y Levitt identificaron siete temas clave que serán las características definitorias de la segun da mitad de 2020 para el sector lechero estadounidense:
1. China siempre tiene la primera palabra.
2. América Latina está en crisis.
3. Los clientes están manejando inventarios más altos.
4. La oferta podría abrumar al mercado esta primavera.
5. Los precios del queso de EE.UU. se han desconectado de los niveles mundiales.
6. La volatilidad es en sí mismo un desafío extra.
7. El impacto económico de Covid-19 todavía se está produciendo.
Exportaciones récord en EE.UU.
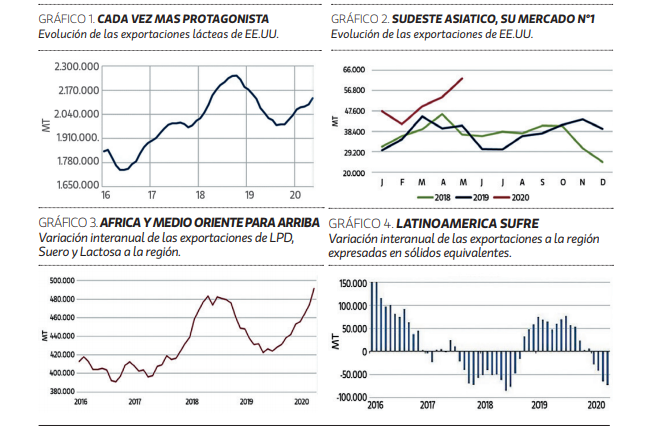
El sólido desempeño fue mayor que las expectativas a la luz de los bloqueos globales y las interrupciones del suministro debido al brote de COVID-19 (Gráfico 1). En mayo, EE.UU. exportó 210.429 toneladas de lácteos, un 18% más que el año anterior por un valor de 585,2 millones de dólares, un 8% más que hace un año. En los primeros cinco meses del año, el volumen de lácteos exportados aumentó 10% y el valor un 12%. Sobre la base del total de sólidos lácteos, las exportaciones equivalieron en mayo pasado al 17,4% de la producción de EE.UU., la tasa más alta desde abril de 2018. En los primeros cinco meses del año, las exportaciones fueron el 15,5% de la producción. El Sudeste Asiático siguió siendo el mercado número uno para los lácteos de EE.UU. y una vez más registró un volumen récord (Gráfico 2). Las ventas a China continuaron mejorando. Las exportaciones a México aún están por debajo de los niveles de hace un año, en mayo tuvieron una mejora.
Las dos caras de China
En el caso del gigante asiático, Loux señaló que las importaciones en los primeros cuatro meses del año, combinaron por un lado, importaciones más fuertes de suero compensadas por compras similares de leche entera en polvo (LPE), quesos, lactosa y fórmulas infantiles y por otro lado, menores volúmenes de leche descremada en polvo (LPD). Loux percibe que China continuaría comprando, con inventarios más altos para protegerse contra posibles interrupciones futuras del suministro. Además, la repoblación continua del rodeo de cerdos de China respaldaría la demanda de suero y la demanda de lactosa para fórmulas infantiles sería fuerte.
Importadores que se quieren asegurar
Otras regiones también se han cubierto las espaldas, señaló Levitt. En el Sudeste Asiático, los procesadores y mezcladores acumularon stocks para garantizar continuidad en el suministro. En la región Medio Oriente/África del Norte (MENA), las sólidas ventas minoristas y digitales de productos lácteos básicos y alimentos procesados llevaron a los importadores a comprar con anticipación para asegurarse que las góndolas estuvieran abastecidas (Gráfico 3). Este comportamiento ha mantenido los precios, particularmente para la LPD, el suero y la lactosa, dijo Levitt. “Sin embargo, el aumento de los precios podría generar resistencia de los compradores y reducir las compras en el segundo semestre”, agregó. Esta forma de reflujos y flujos en los volúmenes de importación contribuirá a la volatilidad de los precios en la segunda mitad, pronosticó Loux, creando un desafío adicional para los exportadores que debe ser manejado.
Debilidad en Latinoamérica 
Las exportaciones de lácteos a Latinoamérica cayeron un 6% en abril, con compras significativamente menores a México y Brasil. En lo que va del año, las importaciones mexicanas de sólidos lácteos totales cayeron un 19%, lo que afectó de manera desproporcionada a los exportadores estadounidenses (Gráfico 4).Los factores económicos débiles, incluida la devaluación de la moneda local, reducirán el poder adquisitivo en México durante el resto del año, proyectaron los analistas. El impacto total de esos débiles indicadores económicos en México y en otros lugares aún no se ha sentido, dijo Levitt. El estímulo gubernamental en todos los países importantes ha aplazado parte del dolor, que las empresas y los consumidores seguirían sintiendo durante el resto del año. El PIB mundial fuertemente más bajo, junto con el alto desempleo continuo, ejercerá una presión a la baja sobre la demanda de lácteos, agregó Loux.
El precio del queso en EE.UU.
Como parte de la discusión de precios, Loux señaló que se espera que las grandes disparidades entre los precios del queso de EE.UU. y los de otras regiones sean un obstáculo significativo contra el desempeño de las exportaciones americanas en el segundo semestre. Entre los principales exportadores, EE.UU. representa entre el 15 y el 18% del comercio de queso, pero es probable que esa cifra caiga por debajo de ese rango este año. Por el contrario, los precios de la leche en polvo en Estados Unidos son muy competitivos, señalaron.
¿Qué pasará en el mundo? 
En este entorno, se espera que la producción de los principales proveedores registre un crecimiento modesto en el segundo semestre. Considerando los seis principales proveedores –UE-28, EE.UU., N. Zelandia, Australia, Argentina y Bielorrusia –, el crecimiento sería de apenas alrededor del 0,5% para estos meses. Para la UE, cualquier desaceleración en la demanda de la región MENA forzará el suministro de la UE a mercados que compiten más directamente con EE.UU. Del mismo modo, cualquier retroceso en las importaciones de China deja a Nueva Zelandia mirando hacia otro lado, advirtieron Levitt y Loux.
Segundo semestre complicado
Sopesando todos los factores, Levitt y Loux proyectan que el comercio mundial de productos lácteos, sobre la base de sólidos lácteos totales, se reducirá aproximadamente un 2,2% en la segunda mitad del año. En el caso de la LPD se reduciría aproximadamente un 5%, atribuido principalmente a las caídas de México y China. El de queso bajaría un 1,7%, con pérdidas en América Latina. En contrapartida, los envíos de suero crecerían un 2,7% respecto al año anterior, gracias a la repoblación continua de los cerdos en China.