


Publicaciones Infortambo
La lechería de la zona de guerra

El conflicto en Europa del Este recién empieza. En qué puede derivar nadie lo sabe. Puede ser desde una negociación en el corto plazo hasta lo más temido por la humanidad con el inicio de la Guerra Fría, el uso de armas nucleares. Nadie puede afirmar nada cuando todo depende de lo que pasa por la cabeza de una persona. Por lo tanto, lo único que podemos hacer es saber cómo está la lechería de los países involucrados y pensar escenarios.
Aclarado esto veamos cómo está hoy la lechería de la zona de guerra para poder especular con lo que pueda pasar a futuro.
Ucrania, de exportador a importador
Probablemente Ucrania será el principal damnificado, al menos en lo inmediato.
Producción: La remisión de leche ucraniana está cayendo desde el 2002. Según datos del Departamento de Agricultura de los Estados Unidos (USDA) la producción que en ese año alcanzó los 13.860 millones de litros luego empezó gradualmente a caer hasta llegar 9.258 millones de litros en 2020. Una nueva caída se estima para 2021 con lo que llegaría a 8.800 millones de litros, que de confirmarse sería un 36% menos leche que en 2002 (Ver figura 1). La causa fundamental se explica en la baja competitividad de muchos productores familiares que representan el 75% del total y que los lleva a cerrar sus tambos. La ineficiencia se debe a la falta de instalaciones modernas, dietas desbalanceadas, falta de asesoramiento veterinario, etc. La aparición de grandes tambos eficientes –el 25% restante–, no alcanza a compensar esta caída de vacas del sistema.
Para 2022 se estimaba que esta tendencia iba a seguir, siempre según el USDA, tanto en los tambos “industriales” como en los familiares, aunque a una mayor tasa en estos últimos. Como en todo el mundo, unos responsabilizan a la ineficiencia de estos productores por su falta de competitividad y los productores responsabilizan a la industria que se queda con la “parte del león”.
La escasez de leche, producto de los altos costos de producción, determina que la misma sea más cara que la de sus vecinos europeos, pero con una calidad inferior. Todo juega en contra de ser un país competitivo para exportar e incentiva las importaciones.
Elaboración: El aumento en el costo de la energía en 2021 llevó a que se elaboraran menos productos concentrados y en polvo, y dar lugar a más frescos y quesos, lo que derivó en menor elaboración de manteca, por lo que la están reemplazando por aceites vegetales
Una proporción no menor de la leche de tambos familiares no se vende a las industrias, sino que se comercializa en el circuito informal de leche fluida y la otra va a productos, pero en volúmenes indeterminados.
La elaboración de queso compite con las importaciones de Francia, Italia y Alemania en el segmento premium y de Polonia en los de calidad media, mientras que la elaboración de manteca y leche en polvo cayeron en 2021 debido al costo de la energía antes mencionados.
Consumo: La alta proporción de leche informal lleva a que sea muy difícil estimar el consumo de los diferentes productos lácteos.
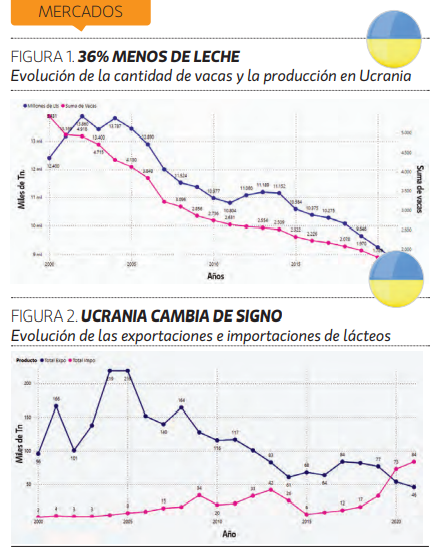
Comercio exterior: La tendencia de la producción derivó en un cambio en el balance comercial de lácteos. Ucrania pasó de ser un exportador neto de productos lácteos hasta 2019 a importador neto a partir de entonces (Figura 2). De acuerdo con datos del USDA, en 2020 las importaciones habrían alcanzado 73.000 toneladas (Tn) de productos lácteos, mientras que se habrían exportado apenas 54.000 Tn.
Fuentes privadas con información de aduana informan volúmenes de importaciones que duplican lo referido por el USDA. Según estas fuentes, las importaciones del período enero-octubre de 2021 provinieron casi en su totalidad de Europa, fundamentalmente de Polonia (51%) y Alemania (18%). En cuanto a las exportaciones, los principales destinos fueron Moldavia 23,4%, Georgia 10,4% y China 10,3%.
 Impacto en nuestra región: Todo indica que lamentablemente el conflicto va a derivar en una caída de producción y del comercio exterior de productos lácteos de Ucrania. Pero tanto por los volúmenes que comercializa como los orígenes y destinos no deberían tener impacto sobre el mercado internacional.
Rusia, un jugador importante
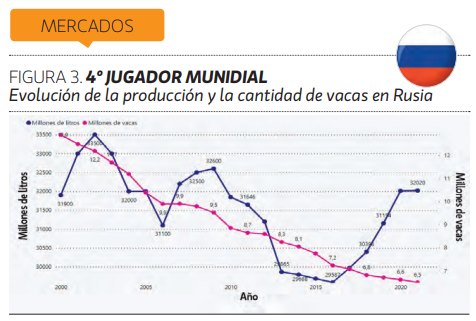
El caso de Rusia es muy diferente. Se trata del cuarto productor mundial de leche con 32.020 millones de litros de producción estimados para 2021 (Figura 3). Un volumen solo superado por India, Estados Unidos y China. Recordemos que la Unión Europea (UE) como bloque supera ese volumen, pero ninguno de los países miembros de manera individual. Un hito en la historia de la lechería rusa y su comercio exterior de los últimos años ha sido el bloqueo impuesto en 2014. En agosto de dicho año Rusia bloqueó las importaciones de lácteos, entre otros productos, de los países de la UE, Estados Unidos, Canadá, Australia y Noruega. Esta medida se implementó como represalia por las sanciones que estos países impusieron a Rusia por el derribo de un avión de Malaysia Airlines. Desde entonces el bloqueo se renueva año tras año. Producción: En los últimos veinte años, la remisión de leche rusa apenas creció 3,7%, o sea nada. Como dato interesante, su producción sigue siendo la menos “industrializada” del sector agropecuario ruso. De acuerdo con lo informado por Rosstat, el servicio estadístico ruso, en 2020, el 42% del rodeo se encontraba en tambos de “traspatio”, en otras palabras, en el patio trasero de las casas de dichos productores. Este perfil de tambos claramente no contribuye a la elaboración industrial, sino a una lechería informal.
Los grandes tambos e industrializados representan el 41% del rodeo y el 17% restante son pequeños tambos comerciales. Estos dos perfiles de establecimientos son los que suministran leche para ser procesada y es el sector que se espera que crezca en producción.
A partir de la implementación del bloqueo empezaron a aparecer sucedáneos de la leche, productos vendidos como leche hechos con aceite de palma, por ejemplo, siendo uno de los grandes problemas de la lechería rusa desde entonces. Distintos estudios estiman que entre el 24 y el 39% de los productos lácteos que se venden en Rusia contienen aceite de palma.
El gobierno legisló al respecto para mejorar la transparencia. Nuevas reglas de etiquetado para productos que contienen componentes no lácteos, certificación electrónica veterinaria y el IVA que aumenta de 10 a 20% cuando el producto tiene aceite de palma.
Esta decisión de transparentar el mercado llevaba a especular con un aumento en la producción de leche a pesar de tener menos vacas. Difícilmente ese crecimiento sea posible después de este conflicto.
Un dato a tener en cuenta es que un tercio del consumo de grasa butirosa de Rusia se importa. La política de sustitución de importaciones era política de Estado al menos hasta ahora para no tener esta dependencia.
Durante décadas la producción se caracterizó por recibir subsidios y tener problemas financieros, por eso nadie invertía en la actividad. Eso estaba cambiando porque otros sectores estaban sobre ofertados y con bajos márgenes, a lo que se sumaban bajas tasas de interés que favorecen las inversiones.
Consumo: El consumo de lácteos cayó en el período inmediatamente posterior al inicio del bloqueo para luego recuperarse en los últimos años.
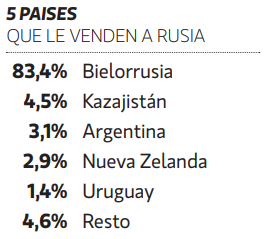
Mercado externo: El consumo creciente en un contexto de producción estable ha derivado en un aumento de las importaciones de lácteos. Una consecuencia del bloqueo fue un cambio en el origen de las importaciones de productos lácteos, que hasta 2014 eran fundamentalmente de la Unión Europea. A partir de entonces y de manera creciente Bielorrusia se transformó en el principal proveedor de lácteos a Rusia. Durante 2020 que es el último año con datos de importaciones rusas, Bielorrusia proveyó el 83,4% de los productos lácteos a Rusia. A Bielorrusia le siguieron Kazajistán, Argentina, Nueva Zelanda y Uruguay. Estos cinco países, que no forman parte del bloqueo proveyeron el 96% del volumen de productos lácteos importados por Rusia en 2020.
El 28,8% fueron quesos, la leche fluida sumó un 22,3%, los fermentados 13,8% y la manteca/Butteroil 12,2%.
Bielorrusia, el principal proveedor
Si bien no es parte de la guerra, por lo recién mencionado respecto de la participación en las importaciones rusas, la lechería de Bielorrusia no puede estar ausente en el análisis.
La producción bielorrusa había tenido un importante crecimiento en los primeros años del siglo XXI, pero este crecimiento se acentuó a partir del bloqueo ruso de 2014, cuando Bielorrusia se convirtió en el principal proveedor de productos lácteos del país que invadió Ucrania. Así fue como se convirtió en el proveedor del 83,4% de su volumen de importaciones.
Posibles escenarios
Pensar en que el conflicto escale es imposible de analizar por las consecuencias inimaginables que supone. Que Ucrania vaya a caer parece un hecho. El escenario que uno imagina –que no necesariamente sea el más probable–, es de una victoria bélica por parte de Rusia, pero con tremendas consecuencias económicas producto del bloqueo que le impone la mayor parte del mundo.
En ese contexto el rublo se seguiría devaluando, encareciendo las importaciones y caería la actividad económica con las lógicas consecuencias sobre el consumo. Lo que ocurra con la producción dependerá fundamentalmente de la intervención del gobierno ruso sobre los costos de producción ya que la leche, que queda en su totalidad en un mercado interno con ingresos devaluados caerá de precio en un contexto de insumos caros a nivel internacional.
Todo lleva a pensar que las importaciones van a caer y los costos de la energía, fertilizantes y granos van a subir. Respecto de Bielorrusia, la pregunta es si seguirán produciendo lo mismo y deberán buscar otros mercados. O siendo una economía satélite de la rusa también entrarían en crisis y caería la producción. Nos inclinamos a pensar en una combinación de ambas cosas, pero con mayor peso en la caída de producción.
Impacto en nuestra región
Como se dijo anteriormente, a partir del bloqueo, nuestra región, particularmente Argentina y Uruguay tienen una creciente participación en las importaciones rusas de productos lácteos. Veamos qué paso en el 2021 en cada país de la región.
Argentina: El 8,9% de las exportaciones argentinas de productos lácteos habrían tenido como destino a Rusia según cifras extraoficiales, que representaron 35.700 Tn de productos lácteos por un valor total de 159,09 millones de dólares. El 41,9% del volumen fue manteca, seguida por un 17,1% de quesos de pasta dura y 11,3% de mozzarella. Molfino Hnos (40,1%), Mastellone Hnos (17,6%) y Elcor (11,4%) fueron los principales exportadores de Argentina durante 2021.
Uruguay: Exportó 12.052 Tn de lácteos a Rusia que representaron el 5,04% de sus exportaciones totales. El 56,2% se exportó como manteca, 14% fueron quesos procesados y 12,3% quesos de pasta dura. Del total de las exportaciones, el 75,3% correspondió a Conaprole seguida por Petra SA con el 14% y Alimentos Fray Bentos en tercer lugar con el 5,65%.
Chile: Colun habría exportado 2.252 Tn de quesos a Rusia.
Brasil: Habría exportado 758 Tn de productos lácteos, en su mayoría quesos, a Rusia. No se conoce el detalle de los exportadores.
Paraguay: Habría exportado 900 Tn de LPE y 625 Tn de manteca con destino a Rusia. Del total embarcado, el 75,4% fue realizado por la Coop. La Holanda y un 24,6% por la Coop. Colonia Chortitzer, ambas de colonias menonitas.
En su totalidad, la región exportó 52.287 Tn de productos lácteos durante 2021 con destino a Rusia. Un volumen significativo teniendo en cuenta que a excepción de Argentina y Brasil no se trata de grandes productores de leche. Por lo tanto, una baja en las importaciones o las dificultades para cobrar productos de las sanciones económicas, pueden generar un problema para la región. Como dijimos al principio, esto recién empieza y no se sabe cómo termina. El objetivo de estas líneas es mostrar la foto del comercio de los países involucrados y pensar en solo uno de los posibles escenarios, probablemente el más benigno.