


Publicaciones Infortambo
Dónde poner el ojo

Pocas veces las perspectivas del mercado internacional de leche cruda y productos lácteos se vieron afectadas por tantas variables y de tan difícil pronóstico como en la actualidad. Probablemente sea porque no hay antecedentes de una pandemia y próxima postpandemia como la del COVID-19 en la economía global. De todos modos, analizar la posible evolución de dichas variables es un ejercicio que se debe realizar para especular con los posibles escenarios en los que se puede encontrar la actividad en 2022.
Como siempre, los precios internacionales y de la mano de ellos en buena medida el precio de la leche en el mercado interno, dependerán de la evolución de la oferta, la demanda y los precios relativos de las monedas.
Empezaremos el análisis por el mercado internacional, que salvo escenarios de mucha escasez de leche o de fuerte intervención del gobierno, es la referencia final del precio de la leche al productor.
Una oferta estable en el mejor de los casos
Una característica del año 2021 fue el escaso o nulo crecimiento de la producción global de leche o al menos la de los principales países exportadores. En Europa a causa del clima y los costos, en los Estados Unidos por las relaciones precio-costo, en AustraMERCADOS lia influyó el clima, pero también los costos de producción y los problemas con la mano de obra y finalmente Nueva Zelandia donde a los mismos problemas de Australia le suman las crecientes restricciones medioambientales para la producción.
A todo este combo, hay que incorporar la llamada “crisis de los contenedores” que, si bien es un tema de logística de productos, no de leche cruda, afecta a la oferta de dichos productos y es por lo tanto un “driver” de oferta al igual que los stocks de lácteos.
Nada hace suponer que 2022 vaya a ser muy distinto, con la única pero incierta posibilidad de que el clima se presente más favorable para producir leche.
EN ALZA. Algunos costos pueden bajar algo, pero al menos hasta ahora nada hace suponer que vuelvan a los niveles de al menos un año atrás. Los precios de la energía y la de los fertilizantes parecen no tener techo y es difícil especular con cuánto podrán bajar cuando todavía no terminan de subir.
PRECIO DEL MAIZ.
Es otro tema que no deja de preocupar ya que nada hace suponer que pueda bajar demasiado en 2022 y las miradas están puestas en los precios de los fertilizantes, agroquímicos y en general todo lo vinculado a los costos del cultivo en la próxima campaña de los Estados Unidos, ya que si siguen así se especula con una caída en la intención de siembra con la consiguiente suba de precios. En definitiva, el clima y los costos son los principales problemas de Europa y Estados Unidos. En ambos casos se resuelven liquidando vacas, achicando rodeos y mejorando la eficiencia de las vacas que quedan. Una buena estrategia para gastar menos por unidad de producto y mejorar la productividad y el negocio, pero que da por resultado una producción que crece poco o no crece debido a que la mayor productividad sirve para compensar la concentración de los rodeos, pero no para crecer a las tasas que lo está haciendo la demanda internacional.
HACE TIEMPO QUE NO MUEVE.
En Oceanía los problemas son los mismos que en Europa y Estados Unidos, pero Australia y Nueva Zelandia están más expuestos al clima extremo, en particular Australia, cuya lechería está estancada desde hace veinte años y la causa fundamental es el cambio climático.
Pero también es el caso de Nueva Zelandia donde también está muy afectada por el clima y además después de seis años de crecimientos mínimos o caídas de producción vale preguntarse si los kiwis no habrán alcanzado el punto en el que la curva de rendimientos decrecientes cambia de pendiente.
El COVID-19 generó serios problemas con la mano de obra en Oceanía ya que muchas de las tareas de los tambos las hacen exranjeros que durante esta campaña no pudieron ingresar al país por las restricciones de entrada a ambos países.
El problema del no crecimiento de Oceanía es que son –fundamentalmente Nueva Zelandia–, los principales abastecedores de productos lácteos a China y el Sudeste Asiático. Para tener en cuenta, Nueva Zelandia participa en algo más del 90 por ciento de las importaciones chinas de leche en polvo entera (LPE) por ejemplo.
STOCKS MUNDIALES EN BAJA.
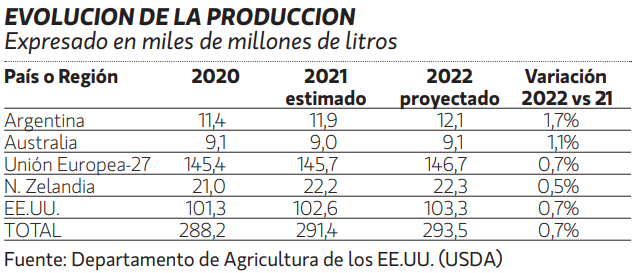
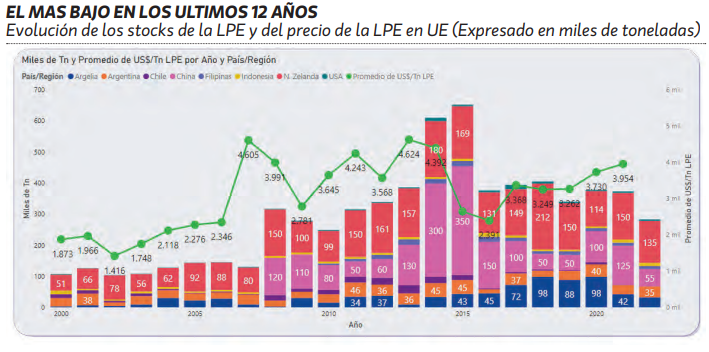
En el cuadro se pueden ver las proyecciones de producción para 2022 que el Departamento de Agricultura de los EE.UU. (USDA) acaba de publicar En lo que respecta a los stocks, el USDA proyecta caídas para leches en polvo y estabilidad en queso y manteca (ver gráfico). La caída más importante es la que proyecta para leche en polvo entera (LPE), donde se contempla una baja de 95.000 toneladas respecto de 2021 de las cuales 70.000 serían en China. Si esto se cumple el stock final de LPE de 2022 sería el más bajo en doce años. El USDA especula con que el volumen de importaciones de 2022 de China va a ser igual al de 2021 –alrededor de 880.000 toneladas de LPE–, por lo que el aumento de consumo sería cubierto con mayor producción local y caída de stock. En definitiva, un menor stock es un factor alcista para el mercado.
LOS CONTENEDORES.
La crisis de disponibilidad de los “containers” provoca un aumento de los períodos en los que la mercadería permanece en stock, lo que es en sí mismo un factor alcista porque restringe oferta y genera mayores costos, tanto por el almacenamiento, la financiación del stock y el enorme aumento que tuvieron los fletes internacionales. Todo deriva en subas en los precios pero que no hay que esperar que se trasladen aguas arriba en el mercado ya que ese aumento queda en la logística. Se especula con que este problema comenzaría a normalizarse en los próximos meses.
Por lo tanto, desde el lado de la oferta global, los fundamentals para el año 2022 estarían mostrando un escenario de estabilidad en el mejor de los casos.
Una demanda creciente con interrogantes
Pese a todas las especulaciones que se hicieron cuando empezó la pandemia, la demanda global de productos lácteos no cayó. Pese a la baja del PBI –una de las variables que más correlaciona con el consumo de productos lácteos–, el consumo no bajó, algo que se explica fundamentalmente por las ayudas de todo tipo de los gobiernos.
A esto se suma que la demanda china no solo no cayó, sino que se mostró particularmente firme. Por eso fue que, en un contexto de producción de leche entre estable a ligeramente más baja, la demanda creciente generó una particular firmeza en los precios de los productos lácteos.
Para 2022 los interrogantes se plantean en varios frentes. En primer lugar, la pandemia que no termina. ¿Cuándo quedará atrás y en el “mientras tanto”, qué nivel de restricciones seguirá habiendo? ¿Qué “resto” les queda a los gobiernos para nuevas ayudas si la pandemia continúa? ¿Cuál será la estrategia de la economía post pandemia de cada país dentro de sus posibilidades?
Todas preguntas de difícil respuesta pero que de alguna manera deberían afectar la demanda.
El juego de las monedas
Uno de los factores que afectan los precios de los commodities es el valor relativo de las monedas, particularmente el dólar. Sabemos que si el dólar se debilita los commodities suben y viceversa. Hasta ahora se viene debilitando por la gran emisión de moneda por parte del Banco Central de los Estados Unidos. Esto disparó la inflación en ese país por lo que una herramienta de política económica para bajar la inflación puede ser subir la tasa de interés y si esto ocurre los commodities pueden bajar porque quienes invierten en commodities tal vez prefieran aprovechar la tasa.
Se podría especular durante horas sobre los escenarios de la economía global, pero en el contexto actual es muy difícil sacar conclusiones, porque lo que ocurra en este sentido no dependerá del mercado sino de decisiones de política económica, que en definitiva están en la cabeza de quienes deciden.
Como conclusión, la foto actual y muchos de los escenarios probables llevan a pensar que entramos en un año de precios firmes, pero con muchas variables a seguir porque el tema no es la foto sino la película, siguiendo como sigue la historia de estas variables a lo largo del año.